Corporate CSR policy
Loi LOM 2026 : obligations, quotas et sanctions pour les flottes d'entreprise

5 min

June 24, 2025

Mathieu de CleanMob

Adoptée en 2019, la loi d'orientation des mobilités (LOM) entre en 2026 dans une phase de contrôle renforcée. Ce qui relevait hier de l'incitation devient une contrainte budgétaire concrète : taxe sur les flottes insuffisamment électrifiées, obligations d'équipement en bornes, restrictions de circulation en ZFE. Le sujet ne se limite plus à « acheter quelques électriques » : il engage la fiscalité, le TCO et l'organisation même de la flotte.
CleanMob, solution de télématique sans boîtier boostée par la R&D automobile, vous aide à y voir clair et à transformer cette contrainte réglementaire en trajectoire maîtrisée.
La LOM (loi n° 2019-1428 du 24 décembre 2019) vise à décarboner les transports et à accélérer l'électrification des flottes professionnelles. Ses obligations ont été renforcées par la loi Climat et Résilience (2021), et surtout par la loi de finances pour 2025, qui a profondément changé la donne pour les gestionnaires de parc.
Le point le plus important à comprendre en 2026, c'est que « la loi LOM » recouvre en réalité trois régimes distincts, que la plupart des articles confondent, et qui ne concernent ni les mêmes entreprises, ni les mêmes seuils, ni les mêmes sanctions :
Les confondre, c'est surestimer le risque « bornes » et sous-estimer le vrai coût fiscal qui pèse sur la flotte. On les traite donc séparément.
La taxe annuelle incitative relative à l'acquisition de véhicules légers à faibles émissions (TAI) s'applique aux entreprises assujetties à la TVA disposant d'une flotte d'au moins 100 véhicules légers affectés à des fins économiques (détenus en propriété, en LLD, ou mis à disposition). En dessous de 100 véhicules, une PME n'est pas redevable de la TAI; mais ses critères restent de bons indicateurs pour anticiper.
Jusqu'en 2024, la LOM imposait aux flottes de plus de 100 véhicules un quota de renouvellement de leur flotte en véhicules à faibles émissions (10 % en 2022, 20 % en 2024, 40 % en 2027, 70 % en 2030). Ce dispositif de quota a été remplacé : l'article 28 de la loi de finances pour 2025 lui a substitué la taxe annuelle incitative (TAI), qui traduit le même objectif dans un cadre fiscal. On ne regarde donc plus seulement les achats : on taxe si le parc récent ne comporte pas assez de véhicules à faibles émissions.
La TAI repose sur un objectif cible (part de véhicules à faibles émissions attendue dans la flotte récente) et un tarif unitaire, tous deux croissants :
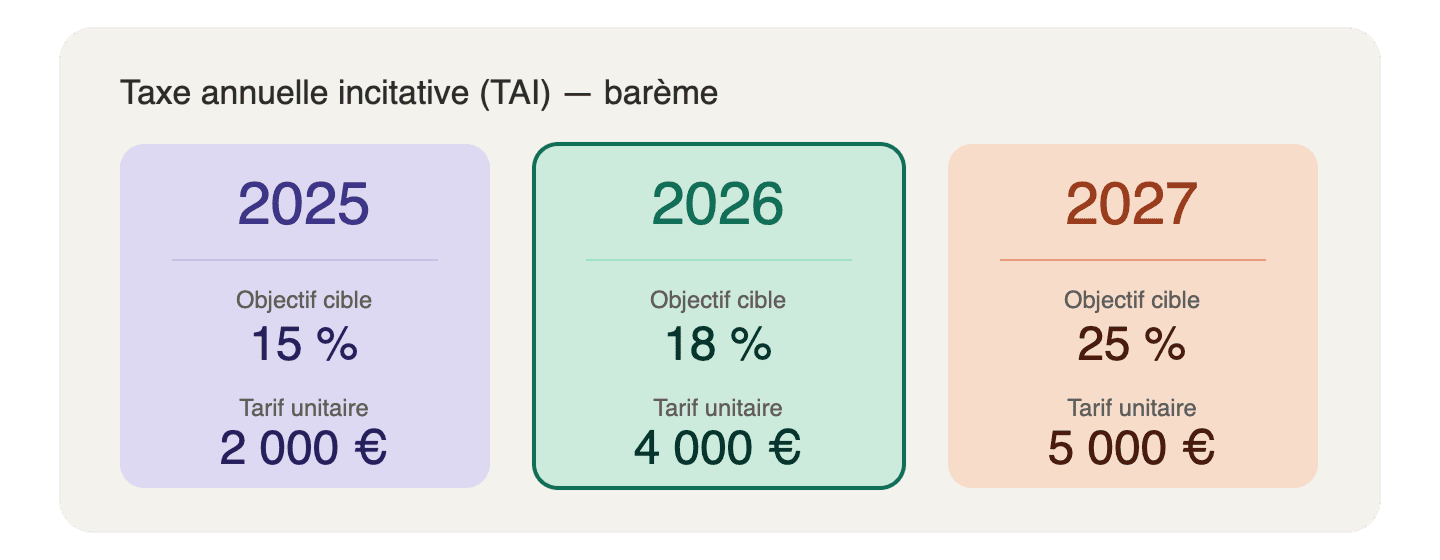
En 2026, l'objectif cible d'intégration de véhicules à faibles émissions passe à 18 %, avec une taxe dont le tarif unitaire est fixé à 4 000 €, contre 2 000 € en 2025; soit un doublement en un an.
Le montant n'est pas une amende forfaitaire automatique. Il est égal au produit de trois facteurs :
Montant = tarif unitaire × écart à l'objectif cible × taux de renouvellement des véhicules très émetteurs
Deux conséquences directes : une entreprise qui ne procède à aucun renouvellement au cours de l'année ne supportera aucune taxe, de même qu'une entreprise qui atteint ou dépasse l'objectif cible. Autrement dit, la taxe frappe les flottes qui continuent d'intégrer des véhicules thermiques très émetteurs tout en restant sous l'objectif.
Exemple :
Une flotte de 125 véhicules taxables en 2026 devrait intégrer 22,5 VFE pour échapper à la taxe (125 × 18 %). Avec un écart à l'objectif de 6 véhicules et un taux de renouvellement de véhicules très émetteurs de 20 %, la taxe s'élève à : 4 000 € × 6 × 0,20 = 4 800 €.
Plus une flotte renouvelle vite avec des véhicules très émetteurs, plus la facture grimpe..
Un VFE (ou VLFE) est un véhicule émettant au maximum 50 g CO₂/km en cycle WLTP : cela couvre les électriques, l'hydrogène et les hybrides rechargeables les moins émetteurs. Bon à savoir : dans le calcul de l'atteinte de l'objectif, les véhicules atteignant le score environnemental minimal sont bonifiés (+50 % pour les voitures particulières, jusqu'à +150 % pour les utilitaires légers atteignant l'éco-score); l'éco-score n'est donc pas qu'un sujet d'avantage en nature, il allège aussi la TAI.
Depuis le 26 janvier 2026, l'administration a mis en ligne une fiche d'aide au calcul (formulaire n° 2854-FC-SD) et une notice détaillée. Attention : cette fiche ne constitue pas la déclaration; celle-ci s'effectue en annexe de la déclaration de TVA.
⚠ Idée reçue : On peut lire « amende de 2 000 € / 4 000 € par véhicule manquant ». Ces montants correspondent en réalité aux tarifs unitaires de la TAI, appliqués via la formule ci-dessus, pas à une amende forfaitaire automatique par véhicule. Le levier financier en vigueur pour le verdissement est donc la TAI.
L'article 64 de la LOM (repris aux articles L. 111-3-3 / L. 111-3-4 puis L. 113-12 du Code de la construction) impose le pré-équipement et l'installation de bornes selon la taille et la nature du parking :
Les seuils exacts varient selon la date de permis de construire et le type de bâtiment : un audit de conformité par un installateur certifié IRVE est la seule façon de sécuriser votre situation.
Sur les sanctions, restons factuels. Contrairement à ce qu'on lit souvent, aucune amende spécifique clairement identifiée dans les textes LOM; les montants de 45 000 € qui circulent sembleraient relever d'autres dispositions du CCH. Le vrai risque en cas de non-conformité est double : non-conformité réglementaire et perte d'éligibilité aux aides.
Les zones à faibles émissions mobilité (ZFE-m) restreignent la circulation des véhicules les plus polluants selon leur vignette Crit'Air. Pour une flotte, l'enjeu est opérationnel : garantir que vos véhicules peuvent accéder aux zones urbaines où circulent commerciaux, techniciens et livreurs.
L'Assemblée nationale a voté la suppression des ZFE le 14 avril 2026, mais le Conseil constitutionnel a censuré cet article dans sa décision n° 2026-903 DC du 21 mai 2026, pour cavalier législatif. Les ZFE-m restent donc intégralement en vigueur. La censure porte sur la forme, pas sur le fond : le débat reste ouvert et une future loi dédiée pourrait rouvrir le dossier.
À ce jour, on recense environ 25 ZFE actives, dont une dizaine appliquent des restrictions effectives (Grand Paris, Lyon, Marseille-Aix, Toulouse, Nice, Strasbourg, Montpellier, Reims, Rouen, Grenoble, Saint-Étienne). Le calendrier d'extension nationale (obligation dans toutes les agglomérations de plus de 150 000 habitants) est en revanche gelé, et aucune ZFE existante n'ajoute de nouvelle restriction. La vignette Crit'Air reste obligatoire pour circuler dans ces zones.
Les aides ont fortement évolué en 2026, et plusieurs entreprises raisonnent encore sur des dispositifs qui n'existent plus.
⚠ Pour les entreprises qui cumulent plusieurs dispositifs, surveillez le seuil de minimis (300 000 € d'aides sur trois exercices), au-delà duquel les aides excédentaires peuvent être remises en cause.
Se mettre en conformité n'est pas qu'une contrainte : c'est un arbitrage de TCO. Une flotte qui électrifie au bon rythme réduit sa TAI, ses coûts d'énergie et de maintenance, sécurise l'accès aux ZFE, valorise sa politique RSE et gagne en attractivité employeur. À l'inverse, reporter les renouvellements crée un retard difficile à rattraper, et une facture fiscale qui grimpe chaque année. La clé : anticiper et piloter, plutôt que subir.
Répondre à la LOM en 2026 suppose de connaître précisément son parc : motorisation, âge, kilométrage réel, usages, échéances de renouvellement. C'est exactement ce que permet CleanMob.
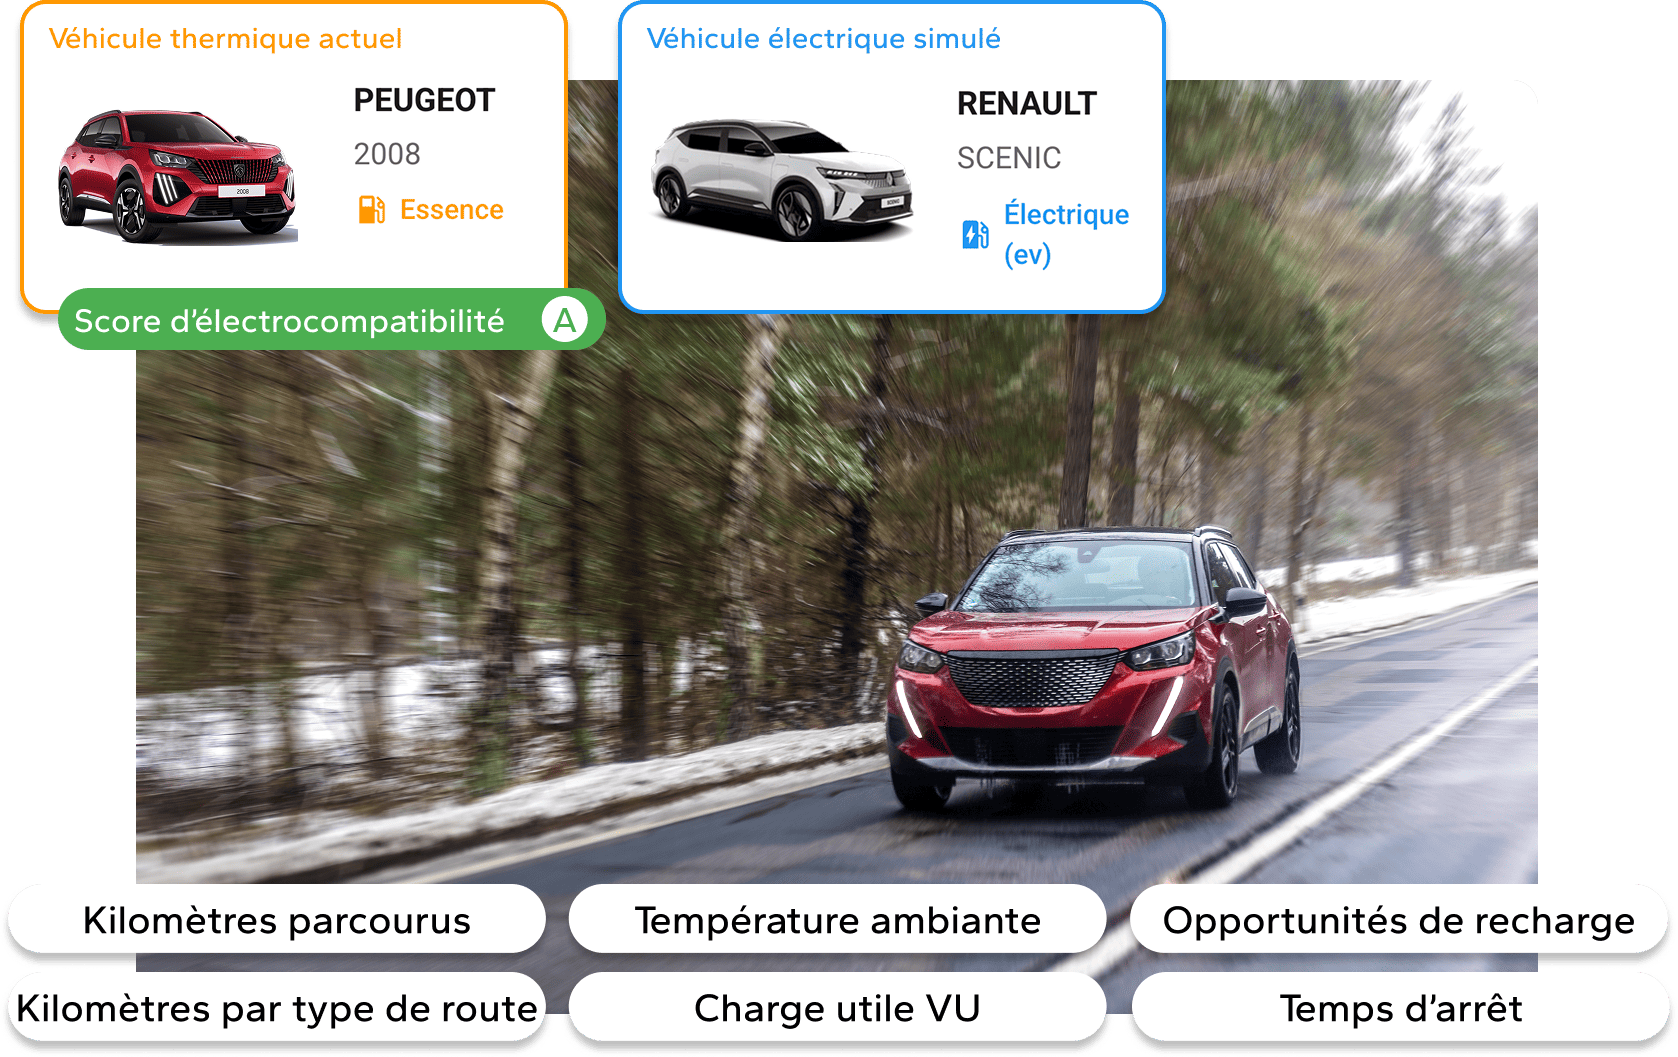
Notre solution de télématique sans boîtier se déploie en moins de 10 jours, sans logistique lourde, et donne accès quotidiennement à des données fiables grâce à nos algorithmes et IA issus de la R&D automobile. Concrètement, CleanMob offre aux gestionnaires de flotte deux leviers pour maîtriser leur trajectoire LOM :
Anticipez les coûts liés à la LOM et sécurisez votre trajectoire de verdissement avec CleanMob.